Wind and water are not the same.Viento y agua no son lo mismo.
Your home policy covers the roof a hurricane tears off. The water coming in under the door is a different conversation, and in Miami that difference is worth thousands of dollars.Tu póliza de casa cubre el techo que se lleva el huracán. El agua que entra por la puerta es otra conversación, y en Miami esa diferencia vale miles de dólares.
Nov 16, 20266 min readFuente team · Doral16 nov 20266 min de lecturaEquipo Fuente · Doral
It doesn't take a hurricane for the water to reach the door.No hace falta un huracán para que el agua llegue a la puerta.
It's 4:15 pm, the street already looks like a canal and water starts creeping under the door. The question isn't whether you get wet. It's who pays.
Many people in Miami assume their home insurance "covers the hurricane." Partly true: wind damage (the roof lifting, a window breaking, a tree falling) is usually part of a homeowners policy. But water that rises from the street, a canal or storm surge is something else. That's flood, and most home policies exclude it.
The difference nobody explains
Think of your home as two separate risks that show up in the same storm:
What happened
Homeowners
Flood policy
Wind rips off roof tiles and rain gets in
Usually yes*
No
The street floods and water enters the living room
Usually no
Yes
Storm surge
Usually no
Yes
A pipe bursts inside the house
Usually yes*
No
*Subject to your deductible, limits and exclusions. Every policy is different: what yours says is what counts.
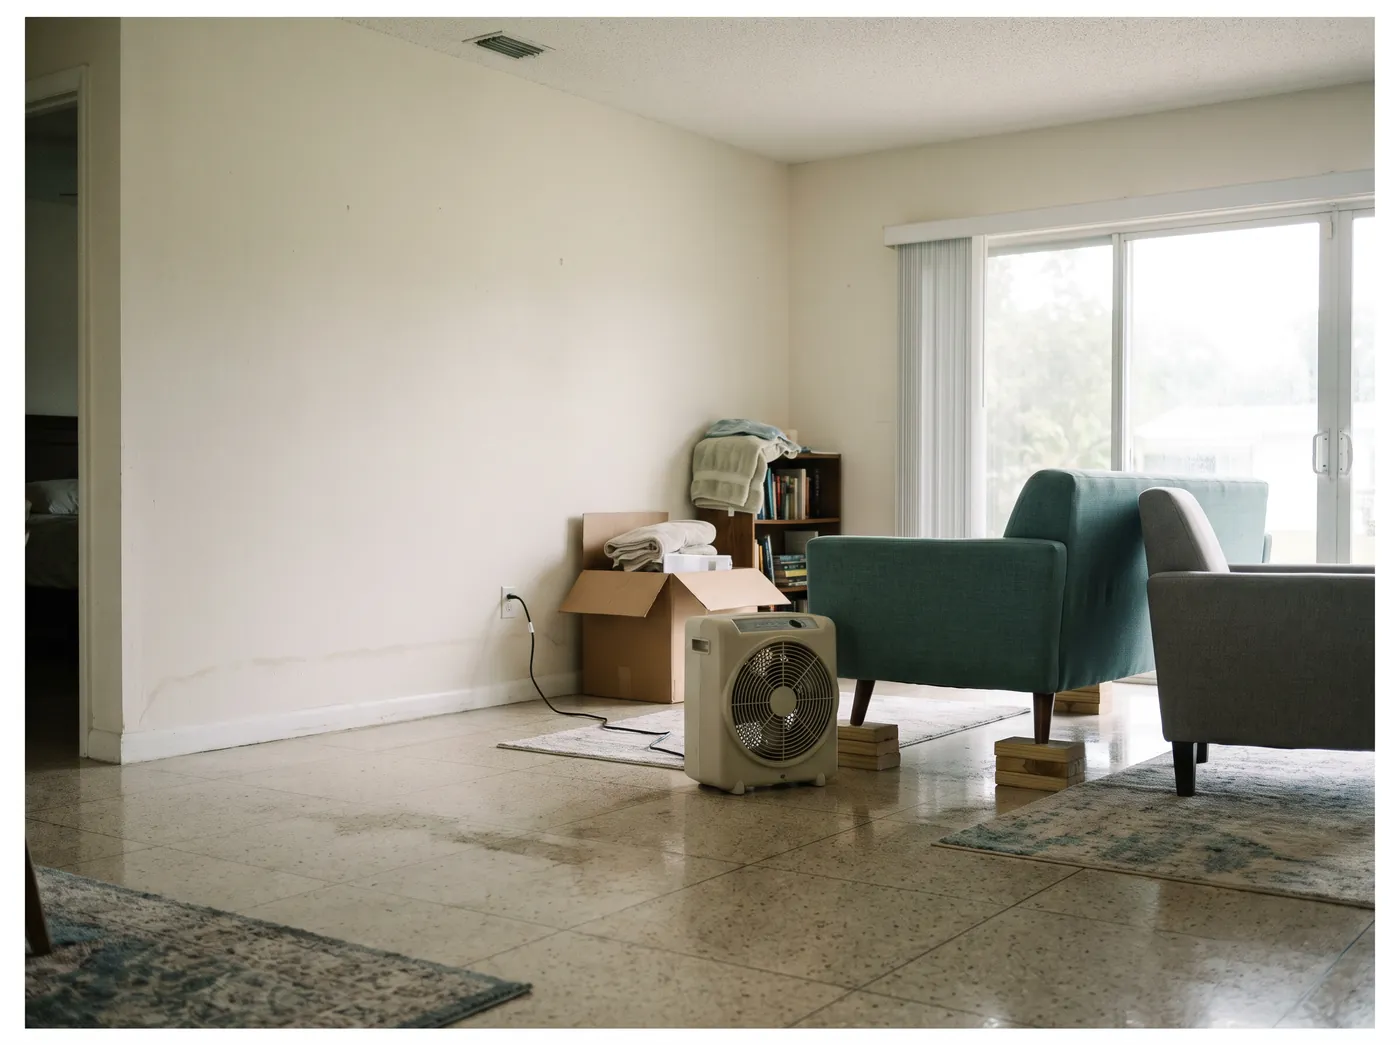
Eight inches of water is enough to replace floors, cabinets and the bottom of the walls.
Flood insurance is bought separately: through FEMA's National Flood Insurance Program (NFIP) or a private insurer. With the NFIP, a residential policy covers up to $250,000 for the structure and up to $100,000 for your belongings, and you choose those two coverages separately.
The 30 days that matter
This is the detail that catches people off guard: a new NFIP policy usually doesn't start the day you buy it. FEMA applies a 30-day waiting period from purchase. There are exceptions (for example, when you buy it at a mortgage closing or after certain flood map changes), but for most people that's the rule.
The math, written out
If you wait until the hurricane is in the forecast
You buy your flood policyAugust 15
+ NFIP waiting period+ 30 days
Your coverage startsSeptember 14
If the storm arrives on September 2You're not covered
If you bought it on May 1Covered from May 31 ✓
Private flood policies sometimes have shorter waits, but it varies by insurer. The safe move is not to leave it for when the cone is already pointing at Miami.
Citizens and the 2027 deadline
If your home is insured with Citizens Property Insurance, this applies to you directly. Florida law is requiring Citizens residential policyholders, in stages, to also carry flood insurance in order to renew:
Since 2023: if your home is in a FEMA high-risk flood zone (SFHA).
2024, 2025 and 2026: homes with a replacement cost of $600,000, $500,000 and $400,000 or more, respectively.
January 1, 2027: all other Citizens residential policies, whether or not they're in a flood zone.
There are some exceptions by policy type (ask before assuming it does or doesn't apply to yours). But if you're with Citizens and don't have flood, the conversation is now, not at renewal.
Local noteNot being in a "high-risk" zone doesn't mean your home won't flood. In South Florida, a heavy downpour at high tide is enough to leave water standing in the street.
How much flood do I need?
There's no single number for everyone, but these three questions frame the decision:
What would it cost to repair the inside of the house? Floors, cabinets, drywall, and the AC and water heater if they're at ground level.
What do you have on the first floor? Furniture, electronics, clothes. That goes under contents coverage, which you choose separately.
Does your mortgage or Citizens require it? If so, there's also a minimum to meet.
What to do this week
Find your home policy and read the exclusions section: you'll see the word flood.
Look up your address on FEMA's flood map to know your zone.
If you're with Citizens, check your next renewal date.
Take photos and video of the inside of your home, room by room. They help with any claim.
The takeaway
Your home policy protects against wind. For water that rises, you need flood, and the best time to buy it is at least 30 days before you need it.
Questions about your policy?
We'll review it and compare options, no obligation.
This article is general information and doesn't replace reading your policy or advice from a licensed agent. Facts checked in November 2026; laws and requirements can change.
Son las 4:15 de la tarde, la calle ya parece un canal y el agua empieza a meterse por debajo de la puerta. La pregunta no es si te mojas. Es quién paga.
En Miami mucha gente da por hecho que su seguro de casa “cubre el huracán”. Y es verdad, en parte: el viento (el techo que se levanta, la ventana que se rompe, el árbol que cae) normalmente sí entra en tu póliza de homeowners. Pero el agua que sube desde la calle, el canal o la marejada es otra cosa. Esa es flood, y en la gran mayoría de las pólizas de casa está excluida.
La diferencia que nadie te explica
Piensa en tu casa como dos riesgos separados que llegan en la misma tormenta:
Lo que pasó
Homeowners
Póliza de flood
El viento arranca tejas y entra lluvia por el techo
Normalmente sí*
No
La calle se inunda y el agua entra a la sala
Normalmente no
Sí
Marejada ciclónica (storm surge)
Normalmente no
Sí
Se rompe una tubería dentro de la casa
Normalmente sí*
No
*Sujeto a tu deducible, límites y exclusiones. Cada póliza es distinta: lo que manda es lo que dice la tuya.
Veinte centímetros de agua bastan para cambiar pisos, gabinetes y la parte baja de las paredes.
El seguro de flood se compra aparte: a través del Programa Nacional de Seguro contra Inundaciones (NFIP, de FEMA) o de una aseguradora privada. En el NFIP, una póliza residencial cubre hasta $250,000 para la estructura y hasta $100,000 para tus pertenencias, y son dos coberturas separadas que hay que escoger.
Los 30 días que importan
Este es el detalle que agarra a la gente desprevenida: una póliza nueva del NFIP normalmente no se activa el día que la compras. FEMA aplica un período de espera de 30 días desde la compra. Hay excepciones (por ejemplo, cuando la compras al cerrar un préstamo hipotecario o tras ciertos cambios en los mapas de inundación), pero para la mayoría la regla es esa.
La cuenta, escrita
Si esperas a ver el huracán en el pronóstico
Compras tu póliza de flood15 de agosto
+ período de espera del NFIP+ 30 días
Tu cobertura empieza14 de septiembre
Si la tormenta llega el 2 de septiembreNo estás cubierto
Si la compraste el 1 de mayoCubierto desde el 31 de mayo ✓
Las pólizas privadas de flood a veces tienen esperas más cortas, pero varían según la aseguradora. Lo seguro es no dejarlo para cuando el cono ya apunta a Miami.
Citizens y la fecha de 2027
Si tu seguro de casa es con Citizens Property Insurance, esto te toca directo. La ley de Florida está obligando, por etapas, a los asegurados residenciales de Citizens a tener también una póliza de flood para poder renovar:
Desde 2023: si tu casa está en una zona de alto riesgo de inundación (SFHA) según FEMA.
2024, 2025 y 2026: casas con valor de reposición de $600,000, $500,000 y $400,000 o más, respectivamente.
1 de enero de 2027: todas las demás pólizas residenciales de Citizens, estén o no en zona de inundación.
Hay algunas excepciones por tipo de póliza (pregunta antes de asumir que aplica o no aplica a la tuya). Pero si estás con Citizens y no tienes flood, la conversación es ahora, no en la renovación.
Dato localQue tu casa no esté en zona de “alto riesgo” no significa que no se inunde. En el sur de Florida basta un aguacero fuerte con la marea alta para que el agua se quede en la calle.
¿Cuánto flood necesito?
No hay una cifra igual para todos, pero estas tres preguntas ordenan la decisión:
¿Cuánto costaría reparar la casa por dentro? Pisos, gabinetes, drywall, aire acondicionado y calentador si están a nivel del suelo.
¿Qué tienes en el primer piso? Muebles, electrónicos, ropa. Eso va en la cobertura de contenidos, que se escoge aparte.
¿Tu hipoteca o Citizens te la exigen? Si es así, también hay un mínimo que cumplir.
Qué hacer esta semana
Busca tu póliza de casa y lee la sección de exclusiones: ahí verás la palabra flood.
Busca tu dirección en el mapa de inundación de FEMA para saber tu zona.
Si estás con Citizens, revisa la fecha de tu próxima renovación.
Toma fotos y video de tu casa por dentro, cuarto por cuarto. Te ayudan en cualquier reclamo.
Para llevar
Tu seguro de casa protege contra el viento. Contra el agua que sube, necesitas flood, y la mejor fecha para comprarlo es por lo menos 30 días antes de necesitarlo.
¿Dudas sobre tu póliza?
Te la revisamos y comparamos opciones, sin compromiso.
Este artículo es información general y no sustituye la lectura de tu póliza ni la asesoría de un agente licenciado. Datos verificados en noviembre de 2026; las leyes y requisitos pueden cambiar.
Questions about your policy?¿Dudas sobre tu póliza?
We'll review it with you.La revisamos contigo.
A Doral agent compares several insurers for you, in English or Spanish. No obligation.Un agente en Doral compara varias aseguradoras por ti, en español o en inglés. Sin compromiso.